Marché du carbone au troisième trimestre 2026 : moins de crédits, plus de valeur
La valeur des transactions a progressé de 11 % malgré une baisse de 9 % des retraits, portée par la valorisation des crédits de haute qualité.
Le marché volontaire du carbone a clôturé le troisième trimestre 2026 sur un constat clair : les entreprises achètent moins de crédits, mais paient plus cher chacun d’entre eux. C’est ce qui ressort du rapport trimestriel de Sylvera, l’une des principales agences de notation des crédits carbone au monde.
Dans cet article, nous présentons les principaux chiffres et expliquons ce qu’ils signifient pour les entreprises qui achètent des crédits carbone ou envisagent de le faire.
Les chiffres du trimestre
Avant d’examiner les chiffres, rappelons une notion essentielle : « retirer » un crédit signifie l’utiliser définitivement pour compenser une émission. Une fois retiré, le crédit ne peut plus être vendu ni utilisé une seconde fois. C’est pourquoi les retraits de crédits constituent le meilleur indicateur de la demande réelle du marché.
| Indicateur | T3 2026 | T3 2025 |
|---|---|---|
| Crédits retirés | 30,6 millions | 33,7 millions |
| Valeur des transactions | 211,8 millions de dollars US | 190,6 millions de dollars US |
| Prix moyen par crédit | 6,92 dollars US | 5,66 dollars US |
Le volume a diminué de 9 %, mais la valeur des transactions a augmenté de 11 %. Cette hausse s’explique par le prix moyen, qui a progressé de 22 % en un an. De janvier à septembre, le marché a enregistré 798 millions de dollars US de transactions, soit 14 % de plus qu’à la même période en 2025.
Pourquoi les prix ont augmenté : la qualité prend de la valeur
Tous les crédits carbone ne se valent pas. Des agences indépendantes évaluent chaque projet et lui attribuent une note de qualité, comparable aux notes de risque utilisées sur les marchés financiers. Plus cette note est élevée, plus la confiance est grande dans le fait que le crédit représente un bénéfice réel pour le climat.
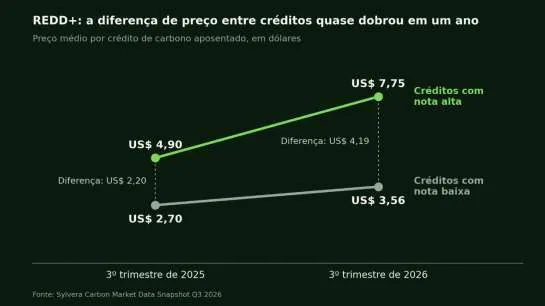
Le rapport montre que cette note pèse de plus en plus sur le prix. L’exemple le plus clair concerne les crédits REDD+, générés par des projets qui évitent la déforestation :
- Le prix des crédits les mieux notés est passé de 4,90 à 7,75 dollars US en un an, soit une hausse de 58 %.
- Le prix des crédits les moins bien notés est passé de 2,70 à 3,56 dollars US.
- L’écart de prix entre les deux groupes a presque doublé, passant de 2,20 à 4,19 dollars US.
La même tendance s’observe dans les projets de reboisement, où les crédits les mieux notés valent presque deux fois plus que les autres.
L’offre s’améliore également. Parmi les nouveaux crédits émis en 2026, la part des crédits les mieux notés est passée de 28 % à 43 %, tandis que la part des crédits les moins bien notés a chuté de 25 % à 5 %.
Qui achète ?
Le profil des acheteurs évolue. Les grandes compagnies pétrolières, qui ont longtemps dominé les achats, ont perdu du terrain. Shell, par exemple, a retiré environ 496 000 crédits en 2026, contre 7 millions à la même période l’année précédente.
À l’inverse, d’autres secteurs ont gagné en importance :
- Les banques, les sociétés de gestion d’actifs et les entreprises de services professionnels répartissent leurs achats entre les énergies renouvelables et le REDD+, avec environ un tiers pour chacune de ces catégories.
- Les entreprises des secteurs de la santé et des biens de consommation privilégient les crédits forestiers.
- Les entreprises du transport et de la logistique concentrent leurs achats sur les énergies renouvelables.
Les crédits REDD+ ont représenté 18 % des retraits du trimestre, avec des projets issus d’un plus grand nombre de pays, notamment le Brésil, la Colombie, le Pérou et le Cambodge.
Un point mérite attention : les crédits liés aux énergies renouvelables restent les plus utilisés — 41 % du total —, alors même qu’ils obtiennent les notes de qualité les plus faibles. Autrement dit, le marché valorise la qualité, mais continue de consommer beaucoup de crédits à bas prix.
Ce que cela signifie pour votre entreprise
Pour les entreprises qui achètent des crédits carbone, le rapport fait ressortir trois enseignements pratiques :
- Un prix bas ne signifie pas forcément une bonne affaire. Les crédits très bon marché sont souvent de moindre qualité et peuvent exposer l’entreprise à des interrogations sur la crédibilité de sa démarche de compensation.
- Il est important de connaître l’origine du crédit. Tout acheteur devrait se demander où se situe le projet, qui l’a certifié, quelle méthodologie a été utilisée et comment les résultats sont vérifiés.
- Attendre coûte de plus en plus cher. Le prix des crédits de meilleure qualité étant en hausse, reporter sa décision risque de coûter davantage.
Rappelons que les crédits carbone constituent la dernière étape d’une stratégie climatique. Avant de compenser, l’entreprise doit mesurer ses émissions et réduire celles qu’elle peut éviter.
Un marché plus mature
Les données du trimestre témoignent d’un marché plus sélectif, où la transparence et la qualité comptent davantage que le volume. C’est une bonne nouvelle pour les acteurs qui prennent les enjeux climatiques au sérieux.
Chez Canopée, nous développons des projets de conservation forestière en Amazonie et accompagnons les entreprises dans la mesure de leurs émissions de gaz à effet de serre. Si votre entreprise souhaite savoir par où commencer, contactez notre équipe.
Source : Sylvera Carbon Market Data Snapshot Q3 2026, publié le 5 octobre 2026. Canopée a calculé les variations en pourcentage du volume, de la valeur et du prix à partir des chiffres du rapport.