Couverture sectorielle du SBCE : comment savoir si votre entreprise entre dans la première phase
Comprenez les critères d'inclusion dans le SBCE et découvrez les démarches immédiates pour préparer votre entreprise.
Le 28 juillet 2026, le Secrétariat extraordinaire au marché du carbone (SEMC) du ministère brésilien des Finances a ouvert la consultation publique n° 1/2026 relative au projet d'ordonnance fixant la couverture sectorielle du Système brésilien d'échange de quotas d'émission (SBCE). La consultation s'est achevée le 28 août et la publication de la réglementation finale est attendue d'ici la fin de l'année 2026. Concrètement, ce document apporte une réponse aux organisations qui repoussaient cette question : à partir de quand nos activités seront-elles légalement tenues de mesurer et déclarer leurs émissions ? Jusqu'à présent, le SBCE constituait une loi-cadre ; avec cette ordonnance, il s'inscrit désormais dans un calendrier précis d'obligations réglementaires.
Critères d'inclusion
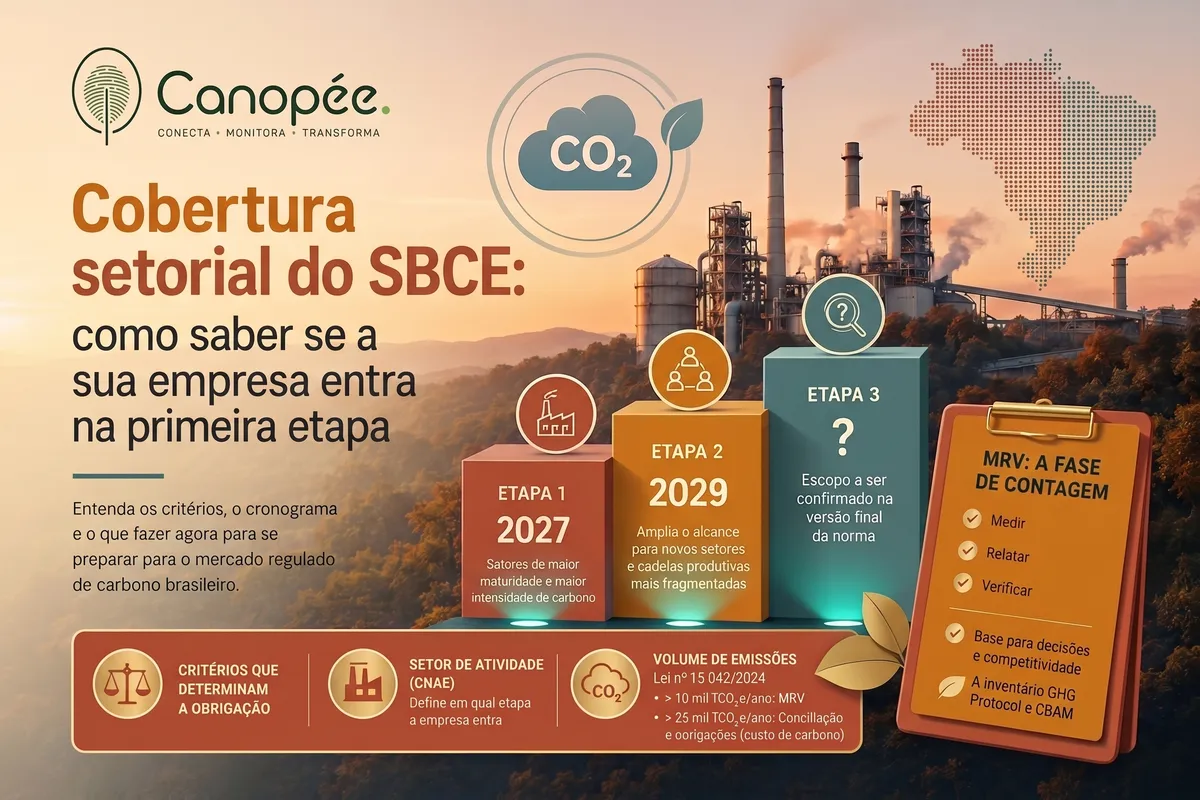
L'inclusion repose sur la combinaison de deux critères. Le premier concerne le secteur d'activité économique, identifié par les codes de la Classification nationale des activités économiques (CNAE) figurant dans les annexes du projet, ce qui détermine la phase d'entrée de l'entreprise. Le second porte sur le volume d'émissions, fixé par la loi n° 15.042/2024 : les exploitants d'installations et de installations et sources émettant plus de 10 000 tonnes d'équivalent CO2 par an doivent soumettre un plan de surveillance et un rapport annuel d'émissions et d'absorptions ; ceux émettant plus de 25 000 tonnes par an sont en outre assujettis à la réconciliation périodique des obligations — étape où le coût du carbone s'inscrit directement dans le bilan financier. En somme, relever du secteur visé ne suffit pas, et émettre d'importants volumes non plus : c'est la réunion de ces deux conditions qui place l'entreprise sous le régime régulé.
Le calendrier prévisionnel
Le calendrier envisagé organise le déploiement en trois phases successives, offrant des délais d'adaptation modulés selon le profil de chaque filière industrielle. La première phase, prévue dès 2027, cible les secteurs disposant de la plus grande maturité en matière de mesure et d'une intensité carbone élevée par unité produite. La deuxième phase, planifiée pour 2029, élargit notablement le périmètre aux filières aux chaînes d'approvisionnement plus diffuses. La troisième phase est esquissée dans la proposition et son périmètre définitif sera arrêté dans la version finale du texte.
MRV : la phase de mesure et comptabilisation
C'est ici que se concentre le malentendu le plus répandu, qu'il convient de dissiper clairement. Figurer sur la liste du MRV (Mesure, Rapportage et Vérification) ne signifie aucunement acheter des quotas ou payer pour le carbone de manière immédiate. Le ministère des Finances a lui-même souligné que l'assujettissement d'un secteur aux obligations de surveillance n'entraîne pas de plafonnement immédiat des émissions ni de restitution de droits. Les plafonds d'émission, les règles d'attribution des Quotas brésiliens d'émission (CBE) et les critères d'utilisation des Certificats de réduction ou d'absorption vérifiée des émissions (CRVE) seront précisés par des réglementations ultérieures. Le MRV constitue la phase de comptage, indispensable dans la mesure où aucun gouvernement ne peut allouer de quotas sans disposer d'un scénario de référence préalablement vérifié.
Les actions prioritaires pour les entreprises
Ce contexte appelle des mesures opérationnelles très directes : vérifier la correspondance des activités avec les codes CNAE annexés, estimer le volume annuel d'émissions par installation pour se situer par rapport aux seuils de 10 000 et 25 000 tonnes, et engager la structuration d'un bilan GES auditable. Le texte prévoit un préavis minimal de 120 jours calendaires pour les actes réglementaires détaillant chaque phase, laissant un délai restreint aux entreprises concernées dès 2027. Par ailleurs, le bilan d'émissions élaboré selon les standards du GHG Protocol sert de socle pour le SBCE, pour les déclarations CBAM à l'exportation vers l'Europe et pour les exigences de transparence des investisseurs, transformant une contrainte réglementaire en un actif informationnel pérenne et réutilisable. Chez Canopée, c'est précisément ce point de départ méthodique que nous déployons pour nos clients.