Ce qui change dans le GHG Protocol : les trois déclarations qui sépareront émissions, marché et impact
Le GHG Protocol a soumis une refonte structurée en trois déclarations distinctes. Découvrez ce qui change pour les organisations qui calculent leurs émissions et mobilisent des crédits carbone.
Le 29 juillet 2026, le GHG Protocol a dévoilé une évolution majeure de son dispositif normatif dédié à la comptabilisation des émissions des entreprises. Parmi les propositions en cours d’élaboration, la plus déterminante pour les structures qui évaluent leurs émissions et mobilisent des crédits carbone porte sur la norme Actions and Market Instruments (AMI) : plutôt que de consolider un bilan net unique, les organisations présenteront trois déclarations séparées et coordonnées. Bien qu'encore en phase d'affinement, cette architecture trace avec netteté la trajectoire que suivra la communication climatique au cours des prochaines années.
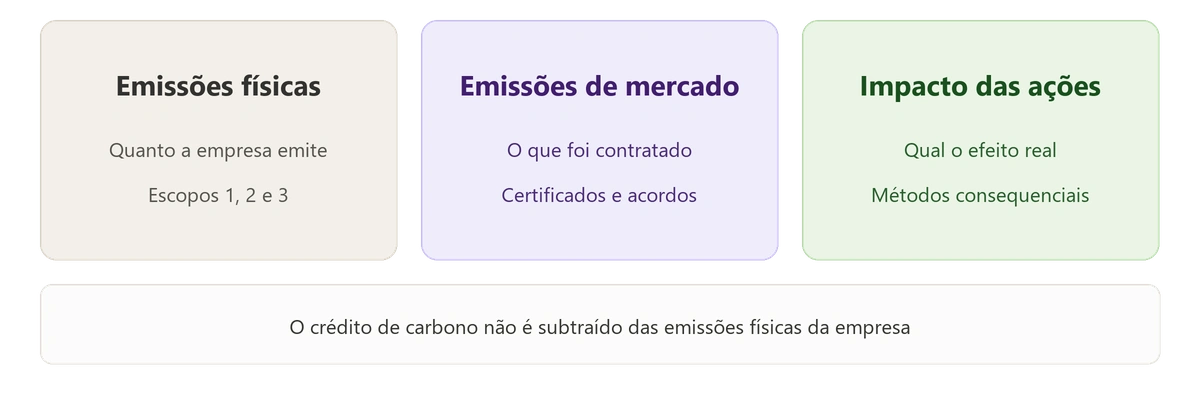
La cohérence du dispositif est directe. Le premier état demeure réservé aux émissions physiques directes et indirectes brutes : le volume réel de gaz à effet de serre rejeté par les installations et la chaîne de valeur aux Scopes 1, 2 et 3. Le deuxième état consigne les mécanismes contractuels marchands, tels que des certificats d’énergie renouvelable et des accords contractuels d’atténuation. Le troisième état, et le plus novateur, quantifie l'impact climatique réel des actions et des investissements de l’entreprise, évalué selon des scénarios de référence contrefactuels modélisant ce qui se serait produit en l'absence de l'intervention. Ainsi, un crédit carbone ne vient pas se déduire artificiellement de la première déclaration à titre de remise comptable : il est valorisé distinctement au sein de sa déclaration d'impact propre.
Cette distinction méthodologique rehausse d'emblée les critères d'évaluation des actifs environnementaux. Lorsque le reporting scrute l'impact direct d'une action, la vigilance se porte rigoureusement sur la robustesse du scénario de référence, l'additionnalité prouvée, le contrôle des fuites et la pérennité du stock forestier préservé. En conséquence, les crédits assis sur des démonstrations méthodologiques fragiles perdent leur attractivité, tandis que les projets conduits sous des standards certifiés et une traçabilité irréprochable bénéficient d'un positionnement préférentiel. Ce schéma conforte par ailleurs un ordre de priorité intangible : réduire en priorité ses émissions directes, puis compenser les flux résiduels incompressibles.
L'annonce intègre deux autres chantiers stratégiques. Le GHG Protocol et l'ISO unifieront leurs référentiels au sein d'une norme mondiale harmonisée, coordonnant les Scopes 1, 2 et 3 et le cadre AMI avec la norme ISO 14064-1, avec consultation publique programmée au second trimestre 2027. Dans l'intervalle, la révision des directives Scope 2, ayant recueilli près de 1 100 observations issues de 56 pays, progresse dans l'analyse de modèles de double déclaration. La consigne opérationnelle recommandée aux équipes durabilité est de maintenir le double rapportage Scope 2 (basé sur la localisation et sur le marché) et de structurer sans attendre leur inventaire GES. Un inventaire méthodique conservera toute sa validité et s'intégrera naturellement dans le futur corpus unifié.
Canopée structure les inventaires de ses clients en conformité avec le GHG Protocol et suit attentivement l'évolution des instances de normalisation qui régissent les engagements climatiques mondiaux. Cette délimitation formelle entre empreinte opérationnelle et investissements extérieurs reflète notre philosophie : les émissions évitées ne sont pas équivalentes à un crédit carbone négociable, et la compensation ne remplace jamais la réduction. Nos projets forestiers en Acre illustrent rigoureusement ce principe. Le projet Yuxibu bénéficie de la certification de Bureau Veritas avec un enregistrement sur la blockchain Solana. Yuxibu 2 et Itxawá sont certifiés sous le standard Cercarbono selon la méthodologie M/LU-REDD+ v3.1 et inscrits sur EcoRegistry, infrastructure numérique décentralisée garantissant sécurité, publicité et traçabilité des actifs environnementaux. Chaque tonne peut être auditée jusqu'à sa parcelle d'origine — l'exigence même de la transparence d'aujourd'hui. Si votre entreprise structure actuellement son inventaire ou évalue des crédits carbone à l'aune de ces exigences, n'hésitez pas à contacter notre équipe.