Qué cambia en el GHG Protocol: las tres declaraciones que separarán emisiones, mercado e impacto
El GHG Protocol propuso un nuevo marco de reporte con tres declaraciones independientes. Conozca qué cambia para las organizaciones que miden emisiones y adquieren créditos de carbono.
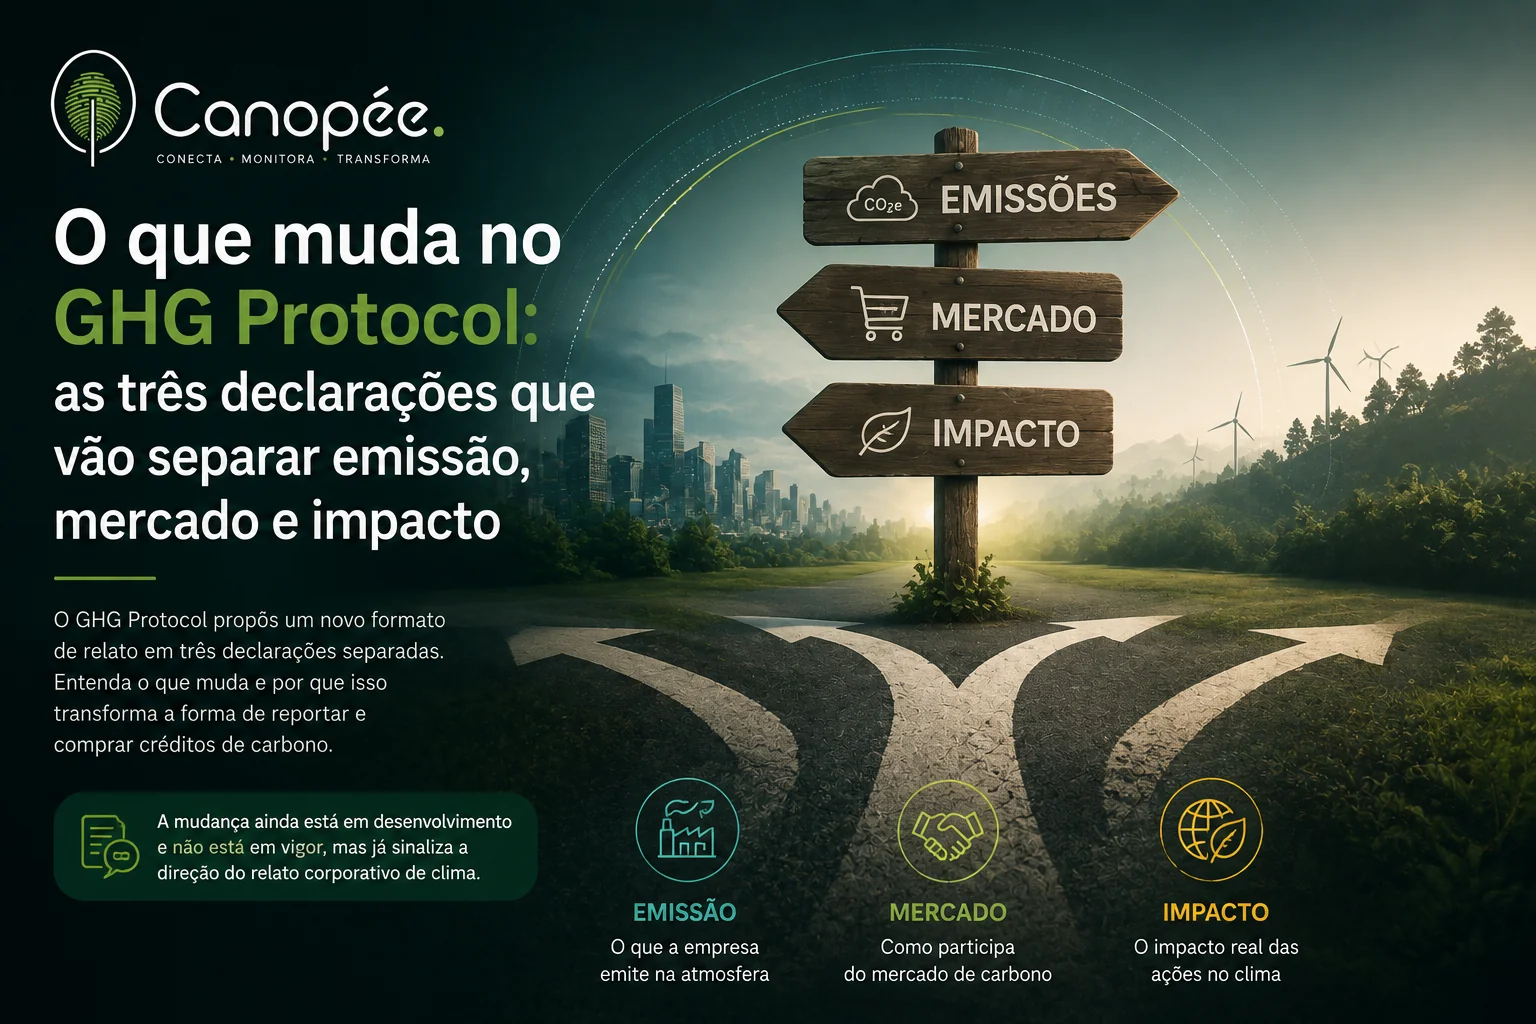
El 29 de julio de 2026, el GHG Protocol presentó una actualización trascendental en sus estándares de contabilidad climática corporativa. Entre las novedades, la propuesta más relevante para las organizaciones que calculan emisiones y compran créditos de carbono es el estándar Actions and Market Instruments (AMI): en lugar de consolidar un único resultado neto, las empresas presentarán tres declaraciones independientes y complementarias. Aunque la norma continúa en fase de elaboración, el mensaje orienta con claridad hacia dónde convergerá la divulgación climática en los próximos años.
La lógica de este esquema es muy transparente. La primera declaración se reserva a las emisiones físicas brutas: el volumen exacto de gases de efecto invernadero que la organización generó en sus operaciones y cadena de valor a través de los Alcances 1, 2 y 3. La segunda declaración registra los instrumentos contractuales de mercado, tales como certificados de energía renovable y acuerdos contractuales de mitigación. La tercera declaración, y la más innovadora, cuantifica el impacto climático real de las inversiones y acciones de la empresa, determinado mediante análisis contrafácticos que demuestran qué habría ocurrido en ausencia de dicha intervención. De este modo, un crédito de carbono no se descuenta de la primera declaración como una deducción interna; se reporta de forma transparente en su propio balance de impacto.
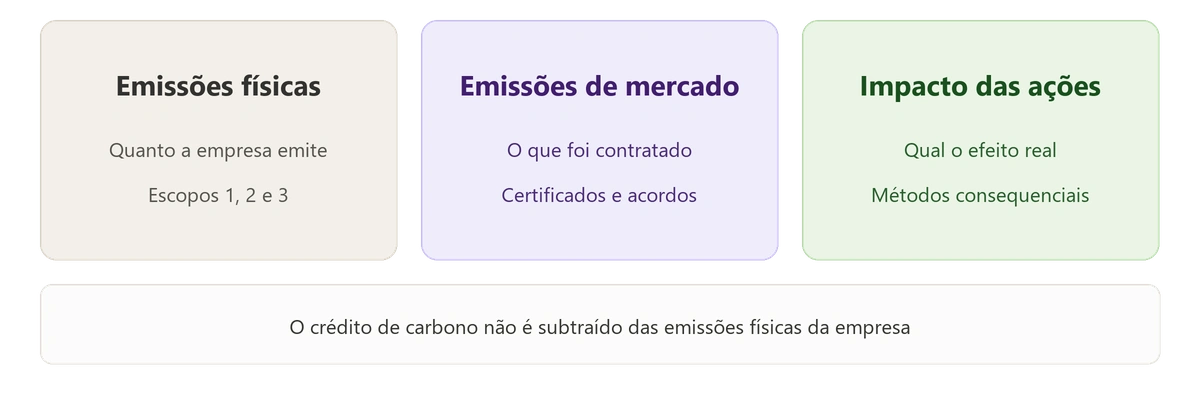
Esta división contable eleva de forma inmediata el estándar de calidad de los créditos ambientales. Al evaluar el impacto real de cada acción externa, la atención se concentra en la solidez de la línea de base del proyecto, su adicionalidad fehaciente, la prevención de fugas y la permanencia de la biomasa conservada. En la práctica, los créditos respaldados por documentación débil pierden valor de mercado rápidamente, mientras que los proyectos respaldados por estándares rigurosos y trazabilidad transparente adquieren un valor preferencial. Además, se consolida una premisa fundamental: reducir primero las emisiones directas y compensar posteriormente las emisiones residuales que aún no puedan eliminarse tecnológicamente.
El anuncio incluyó otros dos componentes de relevancia estratégica. El GHG Protocol e ISO integrarán sus normas en un marco global armonizado, coordinando los Alcances 1, 2 y 3 y el estándar AMI con la norma ISO 14064-1, con consulta pública prevista para el segundo trimestre de 2027. Por su parte, la revisión de la guía de Alcance 2, que recibió cerca de 1.100 contribuciones de 56 países, sigue bajo revisión, con varios modelos de reporte dual en evaluación. La directriz práctica para los líderes de sostenibilidad consiste en mantener el reporte dual de Alcance 2 (basado en localización y en mercado) y estructurar sus inventarios de GEI sin dilaciones. Un inventario riguroso mantendrá plena validez y facilitará una transición inmediata hacia la norma armonizada.
Canopée desarrolla inventarios corporativos alineados con el GHG Protocol y participa activamente en el seguimiento de los estándares internacionales que regulan los compromisos climáticos globales. Esta separación explícita entre la huella operativa y la financiación externa coincide plenamente con nuestra visión: las emisiones evitadas no son lo mismo que un crédito de carbono negociable, y la compensación nunca sustituye la reducción. Nuestros proyectos forestales en Acre aplican este principio rigurosamente. El proyecto Yuxibu está certificado por Bureau Veritas con registro en la blockchain Solana. Yuxibu 2 e Itxawá están certificados por Cercarbono bajo la metodología M/LU-REDD+ v3.1 y registrados en EcoRegistry, una plataforma de tecnología distribuida diseñada para garantizar seguridad, transparencia y trazabilidad en activos ambientales. Cada tonelada puede auditarse hasta su origen territorial—exactamente la evidencia que exige el reporte corporativo moderno. Si su empresa está estructurando su inventario o evaluando créditos de carbono a la luz de estas exigencias, póngase en contacto con nuestro equipo.