Mercado de carbono en el tercer trimestre de 2026: menos créditos, más valor
El valor transaccionado aumentó un 11% a pesar de una caída del 9% en los retiros, impulsado por el mayor valor de los créditos de alta calidad.
El mercado voluntario de carbono cerró el tercer trimestre de 2026 con un mensaje claro: las empresas están comprando menos créditos, pero pagando más por cada uno. Así lo indica el informe trimestral de Sylvera, una de las principales agencias de calificación de créditos de carbono del mundo.
En este artículo, explicamos las principales cifras y lo que significan para quienes compran o están pensando en comprar créditos de carbono.
Las cifras del trimestre
Antes de revisar las cifras, conviene aclarar un concepto esencial: "retirar" un crédito significa utilizarlo de forma definitiva para compensar una emisión. Una vez retirado, el crédito no puede venderse ni volver a utilizarse. Por eso, los retiros de créditos son la mejor medida de la demanda real del mercado.
| Indicador | Tercer trimestre de 2026 | Tercer trimestre de 2025 |
|---|---|---|
| Créditos retirados | 30,6 millones | 33,7 millones |
| Valor transaccionado | US$ 211,8 millones | US$ 190,6 millones |
| Precio promedio por crédito | US$ 6,92 | US$ 5,66 |
El volumen cayó un 9%, pero el valor transaccionado aumentó un 11%. La explicación está en el precio promedio, que subió un 22% en un año. De enero a septiembre, el mercado transaccionó US$ 798 millones, un 14% más que en el mismo período de 2025.
Por qué subieron los precios: la calidad ahora vale más
No todos los créditos de carbono son iguales. Agencias independientes evalúan cada proyecto y le asignan una calificación de calidad, similar a las calificaciones de riesgo del mercado financiero. Cuanto más alta es la calificación, mayor es la confianza en que el crédito representa un beneficio real para el clima.
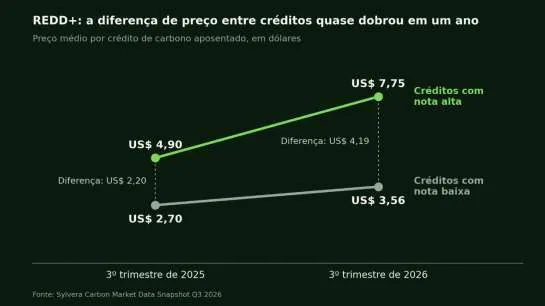
El informe muestra que esta calificación influye cada vez más en el precio. El ejemplo más claro está en los créditos REDD+, generados por proyectos que evitan la deforestación:
- Los créditos con calificación alta pasaron de US$ 4,90 a US$ 7,75 en un año, un aumento del 58%.
- Los créditos con calificación baja pasaron de US$ 2,70 a US$ 3,56.
- La diferencia de precio entre ambos grupos casi se duplicó: pasó de US$ 2,20 a US$ 4,19.
Lo mesmo ocurre en los proyectos de reforestación, donde los créditos mejor calificados valen casi el doble que los demás.
La oferta también está mejorando. Entre los créditos nuevos emitidos en 2026, la proporción con calificación alta subió del 28% al 43%, mientras que la proporción con la calificación más baja cayó del 25% al 5%.
Quiénes están comprando
El perfil de los compradores está cambiando. Las grandes empresas petroleras, que durante años lideraron las compras, han perdido participación. Shell, por ejemplo, retiró cerca de 496.000 créditos en 2026, frente a 7 millones en el mismo período del año anterior.
En cambio, otros sectores han ganado peso:
- Los bancos, las gestoras de activos y las empresas de servicios profesionales dividen sus compras entre energía renovable y REDD+, con alrededor de un tercio destinado a cada categoría.
- Las empresas de salud y de bienes de consumo prefieren los créditos forestales.
- Las empresas de transporte y logística concentran sus compras en energía renovable.
Los créditos REDD+ representaron el 18% de los retiros del trimestre, con proyectos de un mayor número de países, entre ellos Brasil, Colombia, Perú y Camboya.
Un aspecto que conviene tener en cuenta: los créditos de energía renovable siguen siendo los más utilizados (el 41% del total), aunque reciben las calificaciones de calidad más bajas. Es decir, el mercado valora la calidad, pero todavía consume muchos créditos de bajo costo.
Qué significa esto para su empresa
Para las empresas que compran créditos de carbono, el informe ofrece tres lecciones prácticas:
- Un precio bajo no significa necesariamente un buen negocio. Los créditos muy baratos suelen ser de menor calidad y pueden exponer a la empresa a cuestionamientos sobre la credibilidad de su compensación.
- Conviene conocer el origen del crédito. Todo comprador debería preguntar dónde se encuentra el proyecto, quién lo certificó, qué metodología se utilizó y cómo se verifican los resultados.
- Esperar está saliendo cada vez más caro. Como están subiendo los precios de los créditos de mayor calidad, posponer la decisión probablemente cueste más.
Conviene recordar que los créditos de carbono son el último paso de una estrategia climática. Antes de compensar, la empresa necesita medir sus emisiones y reducirlas en la medida de lo posible.
Un mercado más maduro
Los datos del trimestre apuntan a un mercado más selectivo, en el que la transparencia y la calidad importan más que el volumen. Para quienes se toman en serio la agenda climática, es una buena noticia.
En Canopée, desarrollamos proyectos de conservación forestal en la Amazonía y ayudamos a las empresas a medir sus emisiones de gases de efecto invernadero. Si su empresa quiere saber por dónde empezar, hable con nuestro equipo.
Fuente: Sylvera Carbon Market Data Snapshot Q3 2026, publicado el 5 de octubre de 2026. Canopée calculó las variaciones porcentuales del volumen, el valor y el precio a partir de las cifras del informe.