Cómo las empresas de servicios usan ESG para cerrar más contratos
Cómo el Alcance 3 del GHG Protocol y el efecto cascada del SBCE transforman la sostenibilidad de un costo de imagen en una ventaja comercial competitiva.
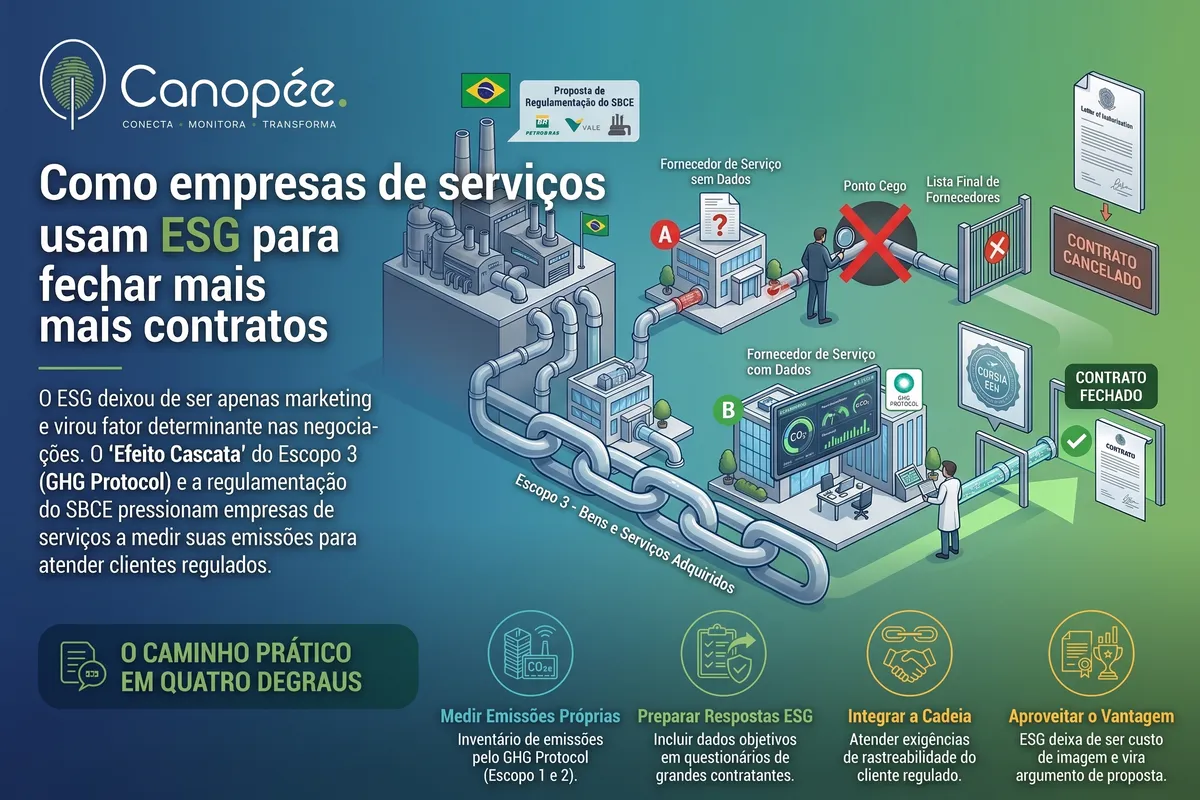
Durante años, la sostenibilidad fue tratada como un asunto de comunicación y relaciones públicas en las empresas de servicios. Despachos legales, consultoras, agencias de publicidad, desarrolladoras de software y operadores logísticos destacaban sus iniciativas ESG en informes corporativos anuales, pero rara vez en la mesa de negociación. Esa dinámica ha cambiado radicalmente. En la actualidad, los cuestionarios de compras y adquisiciones de grandes corporaciones incluyen preguntas directas sobre emisiones, y las respuestas determinan de manera concreta qué proveedores integran la lista final de adjudicación.
La explicación técnica proviene de un concepto del GHG Protocol denominado Alcance 3, que contabiliza las emisiones indirectas a lo largo de la cadena de valor de una organización. Dentro de este alcance existe una categoría específica para bienes y servicios adquiridos. En la práctica, esto implica que las emisiones del proveedor pasan a formar parte de la huella de carbono de su cliente corporativo. Una compañía que ha asumido metas de reducción debe descarbonizar también sus compras, y el método más directo consiste en seleccionar proveedores capaces de medir y reportar sus propias emisiones con rigor. Quienes no suministran datos verificables se convierten en puntos ciegos dentro del inventario del cliente corporativo, comprometiendo sus auditorías.
En Brasil, esta presión comercial se intensificará por vía regulatoria. La propuesta de normativa de medición, reporte y verificación del SBCE (Sistema Brasileño de Comercio de Emisiones), instaurado por la Ley n.º 15.042/2024, prevé comenzar en 2027 para sectores como petróleo y gas, siderurgia, cemento, papel y celulosa, y aviación comercial. Las empresas de servicios no figuran entre los sujetos directamente obligados, pero prestan servicios a quienes sí lo están. Cuando un gran cliente corporativo regulado requiere un inventario auditable y trazable, exige datos primarios verificados a su cadena de suministro. El efecto cascada sobre los proveedores es la faceta menos debatida de la regulación, aunque comercialmente resulta la más relevante.
La ruta de adaptación suele estructurarse en cuatro pasos donde el orden metodológico importa más que la velocidad:
- 1. Diagnóstico e inventario: Medir las emisiones operativas directas e indirectas bajo los lineamientos del estándar GHG Protocol;
- 2. Gobernanza y trazabilidad: Estructurar registros auditables para responder con agilidad los cuestionarios de compras y debida diligencia de clientes;
- 3. Eficiencia y descarbonización: Reducir emisiones operativas y optimizar el consumo de recursos en la prestación de servicios;
- 4. Compensación responsable: Neutralizar las emisiones residuales mediante créditos de carbono certificados y verificados.
El retorno comercial se manifiesta de forma concreta. En licitaciones técnicas equilibradas, un proveedor que responde con datos primarios contrastables reduce el ciclo de decisión del comprador y evita descalificaciones preventivas por omisión de información. Ese es el impacto comercial sustantivo: el enfoque ESG pasa de ser un gasto de imagen a convertirse en un diferenciador competitivo en la propuesta de valor.
En Canopée, proporcionamos servicios de inventario de emisiones bajo el GHG Protocol y desarrollamos proyectos certificados de conservación REDD+ en Acre, observando cómo esta exigencia se acelera entre empresas que abastecen a los sectores comprendidos por el SBCE.