Cobertura sectorial del SBCE: cómo saber si su empresa entra en la primera fase
Comprenda los criterios de inclusión en el SBCE y conozca qué hacer ahora para preparar a su empresa.
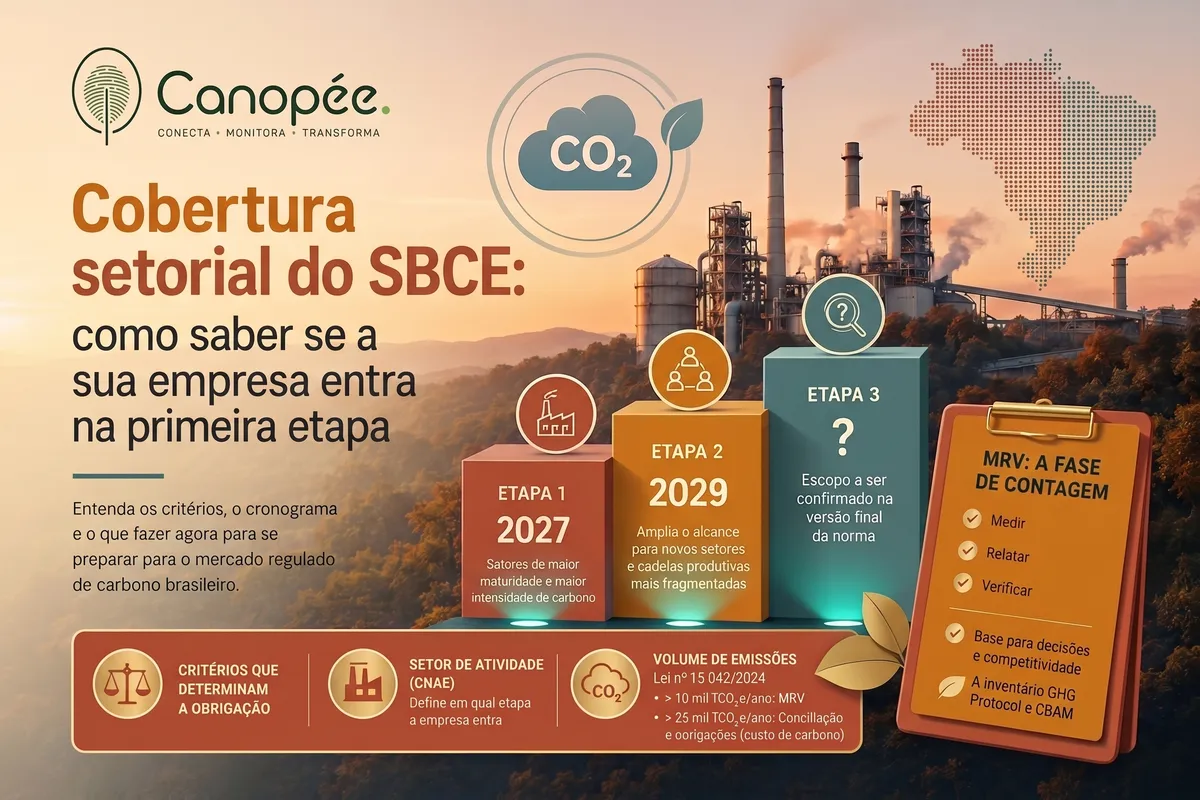
El 28 de julio de 2026, la Secretaría Extraordinaria del Mercado de Carbono (SEMC) del Ministerio de Hacienda de Brasil abrió la Consulta Pública n.º 1/2026 sobre la propuesta de ordenanza que define la cobertura sectorial del Sistema Brasileño de Comercio de Emisiones (SBCE). La consulta estuvo abierta hasta el 28 de agosto, y se prevé la publicación de la versión definitiva de la norma para fines de 2026. En la práctica, este documento responde a la interrogante que muchas organizaciones venían postergando: ¿cuándo estará mi operación obligada por ley a medir y reportar sus emisiones? Hasta ahora, el SBCE era una ley marco, pero con esta ordenanza se convierte en una agenda con plazos fijados en el calendario.
Criterios de inclusión
La inclusión depende de dos criterios combinados. El primero es el sector de actividad económica, identificado por los códigos de la Clasificación Nacional de Actividades Económicas (CNAE) listados en los anexos de la propuesta, lo cual define en qué fase se incorpora la empresa. El segundo es el volumen de emisiones, ya establecido por la Ley n.º 15.042/2024: los operadores de instalaciones y fuentes que emitan más de 10.000 toneladas de CO2 equivalente al año deben presentar un plan de monitoreo y un informe anual de emisiones y remociones; aquellos que superen las 25.000 toneladas anuales quedan sujetos, además, a la conciliación periódica de obligaciones —la etapa en la que el costo del carbono realmente aparece en el balance—. En otras palabras, pertenecer al sector regulado no basta, y emitir en gran escala tampoco; es la convergencia de ambos factores lo que sitúa a la empresa dentro del sistema regulado.
El cronograma propuesto
El cronograma propuesto organiza el ingreso en tres fases sucesivas, permitiendo plazos de adaptación diferenciados según el perfil productivo de cada industria. La primera fase, con inicio previsto para 2027, abarca los sectores con mayor madurez en medición y mayor intensidad de carbono por unidad producida. La segunda fase, programada para 2029, amplía sustancialmente la cobertura incorporando sectores con cadenas de suministro más fragmentadas. La tercera fase queda delineada en la propuesta, y su alcance definitivo será ratificado en la versión final de la norma.
MRV: la etapa de medición
Aquí radica el equívoco más frecuente del momento, que conviene clarificar de inmediato. Ingresar en el listado de MRV (Medición, Reporte y Verificación) no equivale a comprar permisos ni a pagar por el carbono de forma inmediata. El propio Ministerio de Hacienda puntualizó que la inclusión de un sector en las obligaciones de monitoreo no implica la imposición inmediata de topes de emisión o entrega de derechos. El límite máximo de emisiones, las reglas de asignación de Cuotas Brasileñas de Emisión (CBE) y los criterios para el uso de Certificados de Reducción o Remoción Verificada de Emisiones (CRVE) se definirán en regulaciones posteriores. El MRV constituye la etapa de contabilidad, e existe precisamente porque ningún gobierno puede asignar cuotas sobre una línea base que nadie ha verificado previamente.
Qué deben hacer las empresas ahora
Lo que esto exige de las empresas en este momento es una labor operativa muy concreta: verificar la concordancia de sus actividades corporativas con los códigos CNAE de los anexos, estimar el volumen anual de emisiones por instalación para determinar de qué lado de los umbrales de 10.000 y 25.000 toneladas se ubica su operación, y estructurar un inventario auditable de gases de efecto invernadero. La propuesta prevé una antelación mínima de 120 días corridos para los actos normativos de cada fase, lo que deja un margen ajustado para las empresas que ingresan en 2027. Además, el mismo inventario estructurado bajo el GHG Protocol sirve de base para el SBCE, para el reporte del mecanismo CBAM en exportaciones a Europa y para las demandas de divulgación de inversionistas, transformando un requerimiento regulatorio en un activo de información transversal y reutilizable. En Canopée, ese es precisamente el punto de partida técnico que establecemos con nuestros clientes.